
Tarjoukset ja hintaneuvottelut käytännössä
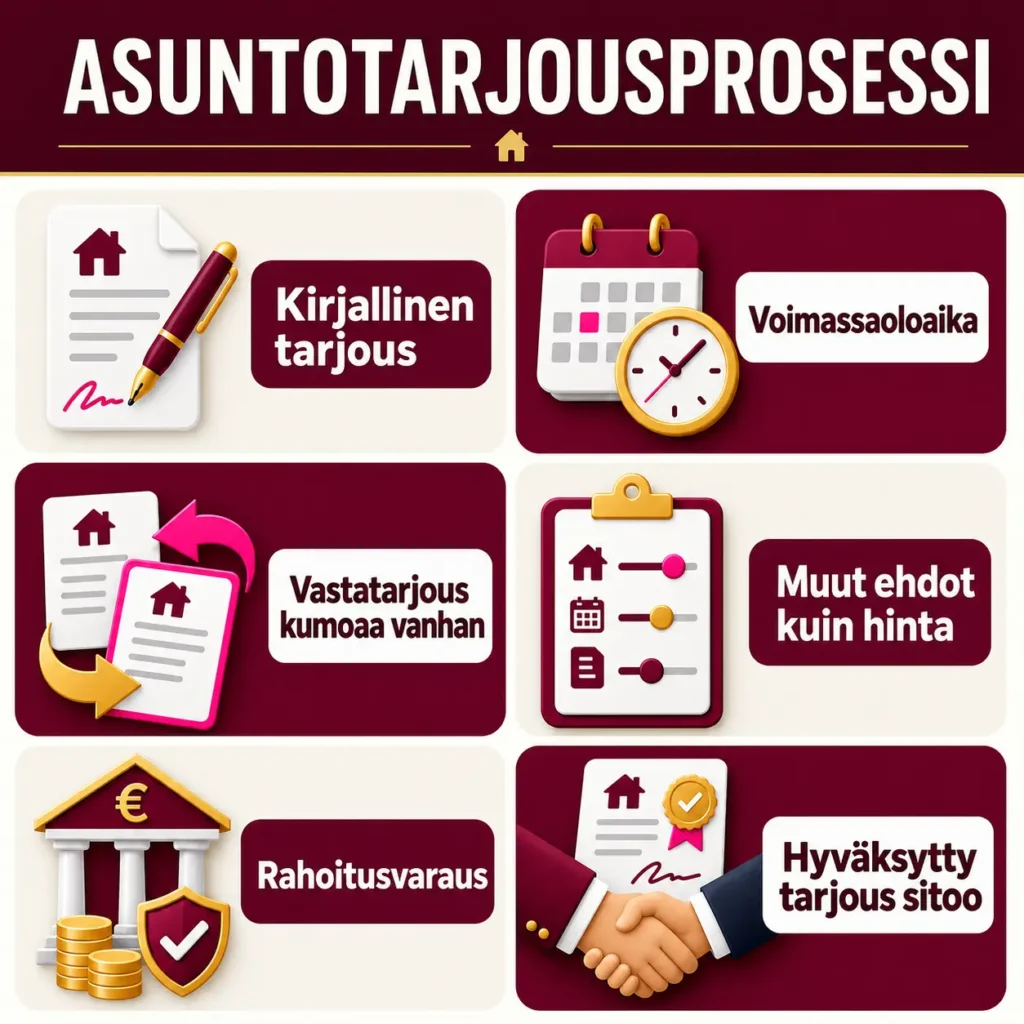
Ostotarjous ei ole vielä kauppa, mutta se ei ole myöskään pelkkä keskustelunavaus — kirjallinen tarjous sitoo tarjoajaa siinä mainituin ehdoin, ja vastatarjous kumoaa aiemman tarjouksen kokonaan. Hyvä neuvottelu ei ole tinkimistä hinnasta puoleen väliin, vaan ehtojen, aikataulun ja rahoituksen yhteensovittamista niin, että molemmat osapuolet pääsevät kauppaan asti ilman yllätyksiä matkan varrella.
Moni ostaja ja myyjä jännittää tarjousvaihetta eniten koko prosessista, vaikka se on usein yksinkertaisempi kuin miltä se tuntuu — kunhan tietää, mitä odottaa. Olen ollut mukana lukemattomissa neuvotteluissa Tampereella ja Pirkanmaalla, ja tässä kirjoituksessa käyn läpi, miten tarjous rakentuu, miten vastatarjous toimii käytännössä ja mitä kannattaa huomioida ennen kuin allekirjoittaa mitään.
Pähkinänkuoressa
- Kirjallinen ostotarjous sitoo tarjoajaa siinä mainittuun voimassaoloaikaan asti — suullinen ”kiinnostus” ei sido kumpaakaan osapuolta
- Vastatarjous mitätöi aina edellisen tarjouksen — vanhaan tarjoukseen ei voi enää palata, jos vastatarjous on jo tehty
- Hinta on vain yksi neuvoteltava asia: kauppapäivä, irtaimisto, rahoitusehto ja mahdolliset kuntoon liittyvät varaumat ratkaisevat usein yhtä paljon
- Myyjän ei kannata hylätä hyvää tarjousta pelkän hinnan takia, jos ehdot muuten sopivat aikatauluun ja tilanteeseen
- Rahoitusvaraus tarjouksessa suojaa ostajaa, mutta heikentää tarjouksen painoarvoa myyjän silmissä — tätä kannattaa harkita tarkkaan
Katso alla oleva parin minuutin video, jossa käymme tämän artikkelin ydinkohdat tiiviisti läpi.
Mitä hyvä ostotarjous sisältää
Ostotarjous on aina kirjallinen, ja se kannattaa tehdä huolella, koska se sitoo tarjoajaa heti kun myyjä sen hyväksyy allekirjoituksellaan. Perusasioiden — kauppahinnan, kaupantekopäivän ja tarjouksen voimassaoloajan — lisäksi tarjoukseen kannattaa kirjata selkeästi kaikki ehdolliset varaukset: rahoitusvaraus, oman asunnon myyntiin sidottu ehto tai esimerkiksi kuntotarkastuksen tekeminen ennen sitovaa kauppaa.
Kirjoitin sarjan toisessa osassa siitä, miten oikea hinnoittelu ratkaisee, ja sama logiikka näkyy tarjousvaiheessa: hyvin hinnoiteltu kohde saa tyypillisesti tarjouksia lähellä pyyntihintaa, kun taas ylihinnoiteltu kohde ajaa ostajat tekemään aggressiivisia alkutarjouksia tai jättämään tarjoamatta kokonaan.
Voimassaoloaika kannattaa asettaa realistiseksi — liian lyhyt aika ei anna myyjälle aikaa harkita, liian pitkä taas pitää ostajan turhaan sidoksissa. Käytännössä 1–3 vuorokautta toimii useimmissa tilanteissa hyvin.
Vastatarjous — miten se oikeasti toimii
Yksi yleisimmistä väärinkäsityksistä koskee vastatarjousta: kun myyjä tekee vastatarjouksen, alkuperäinen ostotarjous raukeaa kokonaan. Kumpikaan osapuoli ei voi enää palata siihen — neuvottelu jatkuu vastatarjouksen ehdoilla, ja ostajalla on täysi vapaus hyväksyä, hylätä tai tehdä oma vastatarjouksensa.
Tämä on tärkeää ymmärtää etenkin myyjän näkökulmasta: jos tarjous on lähellä toivottua hintaa mutta ei aivan siinä, vastatarjous kannattaa tehdä harkiten. Liian aggressiivinen vastatarjous voi karkottaa ostajan kokonaan, kun taas liian pieni korjaus voi jättää rahaa pöydälle. Toimiva tapa on perustella vastatarjous konkreettisesti — esimerkiksi äskettäisillä vertailukaupoilla alueella tai kohteen erityispiirteillä.
Ostajan kannalta vastatarjoukseen ei kannata reagoida hätiköiden. Jos ehdot muuten sopivat, pieni hintaero ei useinkaan ole este — varsinkin jos kohde on muuten juuri sopiva.
Hinta ei ole ainoa neuvoteltava asia
Moni keskittyy neuvottelussa pelkkään euromäärään, vaikka kauppapäivä, irtaimisto ja rahoitusehdot ratkaisevat usein yhtä paljon lopputuloksen kannalta. Myyjälle, joka tarvitsee lisäaikaa muuttoon, sopiva kaupantekopäivä voi olla arvokkaampi kuin muutaman tuhannen euron korkeampi hinta. Ostajalle taas mahdollisuus jättää tietyt kalusteet tai kodinkoneet kauppaan voi olla merkittävä säästö, joka kannattaa nostaa esiin jo tarjousvaiheessa.
Hinnoitteluun liittyvät virheet toistuvat usein samanlaisina, ja sama pätee neuvotteluun: kun keskitytään vain yhteen numeroon, jätetään helposti huomiotta asiat, jotka olisivat molemmille osapuolille helpompia sopia.
Rahoitusvaraus — turva, joka maksaa hintaa
Rahoitusvaraus antaa ostajalle mahdollisuuden vetäytyä kaupasta, jos rahoitus ei järjesty sovitussa ajassa. Se on ostajalle järkevä turva, mutta myyjän näkökulmasta ehdollinen tarjous on aina heikompi kuin ehdoton — kaksi muuten samanarvoista tarjousta erottuvat helposti juuri tällä perusteella.
Jos rahoitus on jo alustavasti selvitetty pankin kanssa ennen tarjouksen tekemistä, kannattaa se mainita tarjouksessa erikseen. Se ei poista tarvetta rahoitusvaraukselle, jos sitä halutaan käyttää, mutta se vahvistaa tarjouksen uskottavuutta myyjän silmissä.
Milloin tarjous kannattaa hyväksyä
Paras tarjous ei aina ole se, jossa on korkein hinta. Tarjousta kannattaa arvioida kokonaisuutena: hinta, ehdot, tarjoajan tilanteen todennäköinen sitoutuminen ja aikataulun sopivuus. Kaksi lähes samanhintaista tarjousta voivat olla hyvin erilaisia sen suhteen, kuinka todennäköisesti kauppa etenee sujuvasti loppuun asti.
Tarjouksen hyväksymisen jälkeen prosessi jatkuu asiakirjoilla — kannattaa tutustua etukäteen, mitä kauppaan tarvitaan, jotta itse kaupanteko sujuu ilman viime hetken yllätyksiä.
Yhteenveto — neuvottele kokonaisuutta, älä vain hintaa
Onnistunut tarjousprosessi perustuu selkeisiin ehtoihin, realistiseen hinnoitteluun ja siihen, että molemmat osapuolet ymmärtävät, mistä oikeasti neuvotellaan. Jos olet parhaillaan tekemässä tai vastaanottamassa tarjousta ja kaipaat apua neuvottelun kanssa, autan mielelläni käymään tilanteesi läpi.
Usein kysyttyä tarjouksista ja hintaneuvottelusta
Sitooko suullinen ostotarjous myyjää tai ostajaa? Ei. Vain kirjallinen, allekirjoitettu tarjous sitoo, ja senkin vain siinä määritellyn voimassaoloajan.
Voiko ostotarjouksen perua sen jälkeen, kun myyjä on hyväksynyt sen? Hyväksytty tarjous on lähtökohtaisesti sitova sopimus. Tästä voi vetäytyä vain, jos tarjouksessa on ollut ehto, kuten rahoitusvaraus, joka ei täyty.
Kuinka paljon hinnasta yleensä kannattaa tinkiä? Se riippuu täysin kohteesta, hinnoittelusta ja markkinatilanteesta — kiinteää nyrkkisääntöä ei ole. Hyvin hinnoitellussa kohteessa tinkimisvara on tyypillisesti pieni.
Mitä tapahtuu, jos useampi ostaja tekee tarjouksen samaan aikaan? Myyjä voi verrata tarjouksia ja valita niistä parhaan kokonaisuuden huomioiden hinnan lisäksi myös ehdot ja aikataulun. Tarjouksista kannattaa kertoa avoimesti kaikille osapuolille.
Kannattaako ensimmäinen tarjous tehdä matalaksi, jotta jää neuvotteluvaraa? Ei aina. Liian matala avaustarjous voi loukata myyjää tai antaa vaikutelman, ettei ostaja ole vakavissaan — erityisesti hyvin hinnoitellussa kohteessa.
Voiko tarjoukseen liittää muita ehtoja kuin rahoituksen, esimerkiksi oman asunnon myynnin? Kyllä. Yleisiä ehtoja ovat esimerkiksi oman asunnon myyntiin sidottu ehto tai kuntotarkastuksen tulosten hyväksyminen ennen lopullista sitoutumista.
Seuraa ilmoitteluani Facebookissa, Instagramissa ja LinkedInissä.
Tilaa myös YouTube-kanavani säännöllisiä asuntokaupan videovinkkejä varten.
Pasi Rasku
Kiinteistönvälittäjä LKV
0400 171 191
pasi.rasku@muutoslkv.fi
https://pasirasku.fi/
Muutos LKV on nyt osa Aito Säästöpankkia. Sinulle ja ostajille se tarkoittaa sujuvampia kauppoja ja nopeampia rahoitusratkaisuja – kaikki saman katon alta!


